Die vorgeschlagenen Änderungen für 2027 könnten Tausende von Selbstständigen in Ungarn betreffen. Wir haben alles Wissenswerte über die geplanten Regeln, die möglichen Kosten und die Vorbereitung Ihres Unternehmens auf das kommende Jahr für Sie zusammengefasst.
Dieser Artikel basiert auf dem Gesetzesentwurf vom 13. Oktober 2026. Die vorgeschlagenen Änderungen sind noch nicht in Kraft getreten, und die endgültigen Regelungen können von den hier beschriebenen abweichen. Dieser Artikel dient lediglich der Information und ersetzt keine individuelle Beratung durch einen Buchhalter oder Steuerberater.
KATA, Ungarns vereinfachtes Steuersystem für Kleinunternehmer, könnte 2027 erheblichen Änderungen unterliegen. Der am 6. Oktober 2026 vorgelegte Regierungsvorschlag würde mehrere Optionen wieder einführen, die mit der Verschärfung der Regeln im Jahr 2022 weggefallen waren.
Personen, die neben ihrer regulären Beschäftigung ein Unternehmen führen, könnten wieder KATA-berechtigt werden, und Selbstständige müssten Geschäftskunden möglicherweise nicht mehr automatisch ablehnen.
Werfen wir einen genaueren Blick auf die Vorschläge und was sie für Ihr Unternehmen bedeuten könnten.
Wer wäre für das neue KATA berechtigt?
Der Vorschlag würde KATA wieder für verschiedene Gruppen von Unternehmern öffnen, die ihre Berechtigung durch die 2022 eingeführten strengeren Regeln verloren hatten.
- Führen Sie ein Unternehmen neben Ihrem regulären Job? Wenn Sie neben Ihrer Anstellung eigene Kunden haben, könnten Sie wieder für KATA infrage kommen.
- Arbeiten im Ruhestand? Dem Vorschlag zufolge könnte dieses Steuersystem auch Rentnern wieder offenstehen.
- Studieren an der Universität? Auch Studierende, die neben ihrem Studium ein eigenes Unternehmen führen, könnten berechtigt werden.
- Zusammenarbeit mit Geschäftskunden? Nach den vorgeschlagenen Regeln dürften KATA-Steuerzahler wieder Rechnungen an Unternehmen und andere Organisationen ausstellen.
Das neue System stünde weiterhin ausschließlich Einzelunternehmern zur Verfügung. Das bedeutet, dass Unternehmen wie Kommanditgesellschaften (Bt.) und Gesellschaften mit beschränkter Haftung (Kft.) weiterhin ausgeschlossen blieben.
Was ist mit Scheinselbstständigkeit?
Dass KATA-Steuerzahler Unternehmen wieder Rechnungen stellen dürfen, wirft eine wichtige Frage auf: Wie kann die Regierung verhindern, dass Unternehmen KATA nutzen, um reguläre Arbeitsverhältnisse zu ersetzen?
Von Scheinselbstständigkeit spricht man, wenn jemand offiziell als unabhängiger Auftragnehmer für ein Unternehmen tätig ist, das tatsächliche Arbeitsverhältnis jedoch eher dem eines Angestellten entspricht.
Um dies zu verhindern, enthält der Vorschlag zwei wichtige Einschränkungen:
- Rechnungsstellung an den Arbeitgeber: Sie würden Ihre KATA-Berechtigung verlieren, wenn Sie Einkünfte von Ihrem derzeitigen Arbeitgeber, Ihrem früheren Arbeitgeber innerhalb von 24 Monaten nach Beendigung des Arbeitsverhältnisses oder bestimmten mit diesen verbundenen Unternehmen erhalten würden.
- Übermäßige Abhängigkeit von einem einzelnen Kunden: Wenn mindestens 50 % Ihres Jahresumsatzes von einem einzigen Unternehmenskunden und dessen verbundenen Unternehmen stammten, würde Ihre KATA-Berechtigung zum Ende des Jahres auslaufen.
Ziel dieser Regeln ist es sicherzustellen, dass KATA ein Steuersystem für wirklich unabhängige Unternehmer bleibt und keine Alternative zur klassischen Festanstellung darstellt.
Wie viel müssten Sie 2027 zahlen?
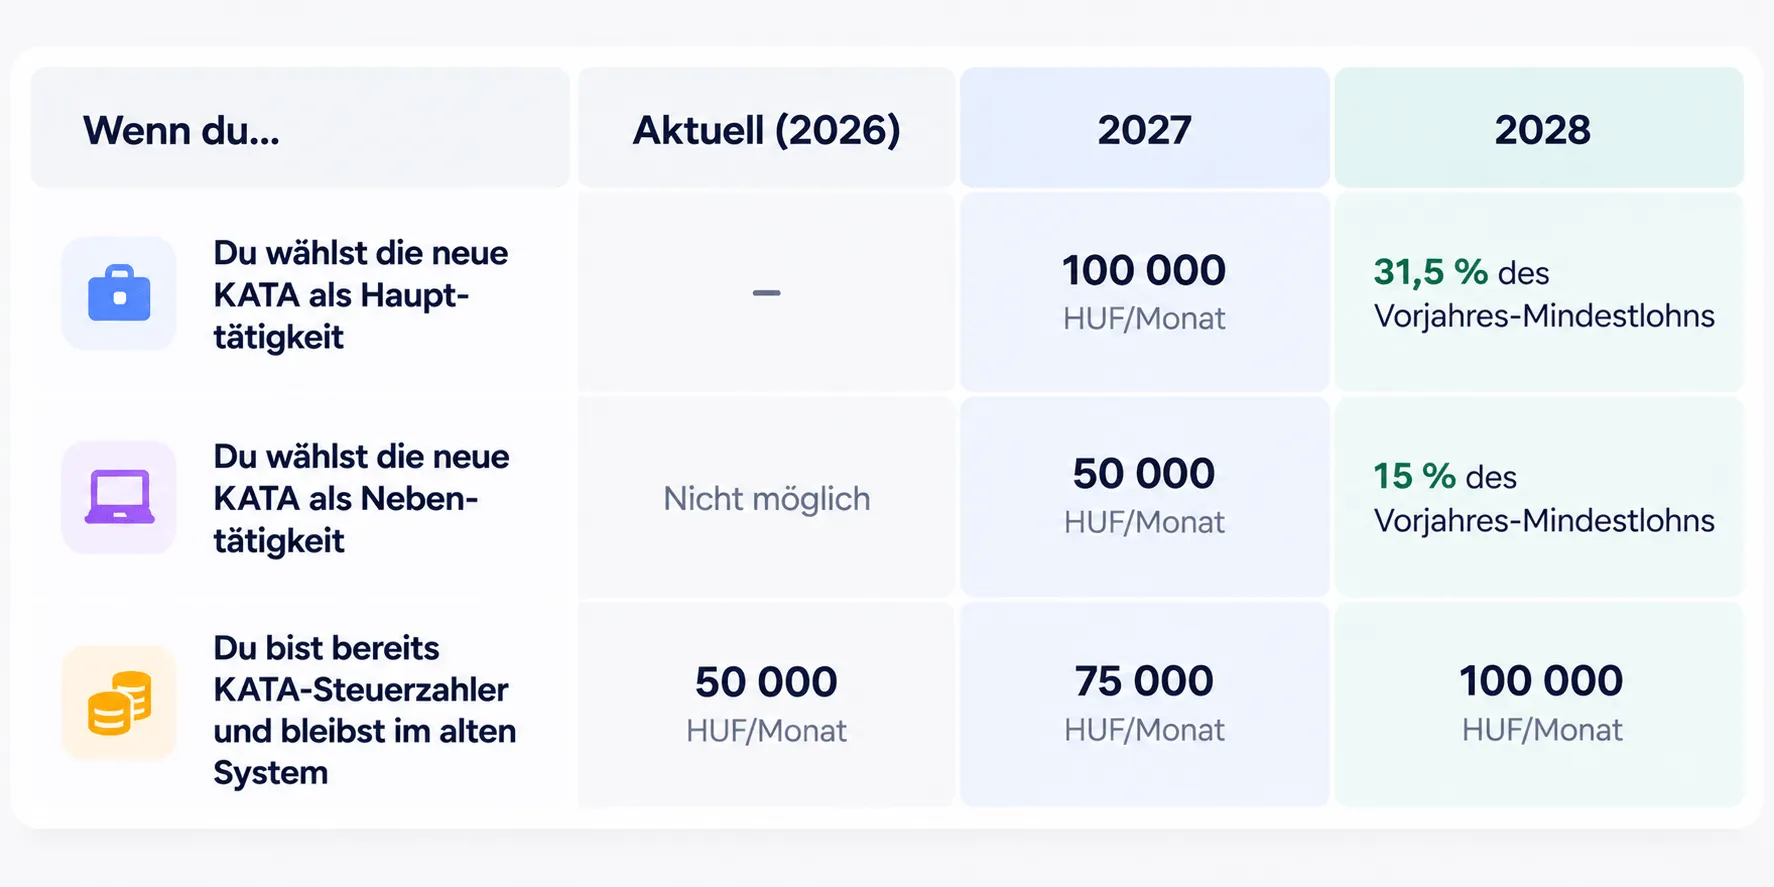
Derzeit beträgt die monatliche KATA-Steuer 50.000 HUF, dieser Betrag könnte sich jedoch 2027 ändern.
Nach dem vorgeschlagenen System würden hauptberufliche Einzelunternehmer 100.000 HUF pro Monat zahlen, während diejenigen, die ein Unternehmen neben einer anderen Tätigkeit betreiben, 50.000 HUF zahlen würden.
Um die Änderungen verständlicher zu machen, haben wir die aktuellen monatlichen Steuerbeträge mit den für die nächsten zwei Jahre vorgeschlagenen Beträgen verglichen.
Können Sie unter den alten KATA-Regeln bleiben, wenn Sie diese bereits nutzen?
Dem Vorschlag zufolge: ja.
Wenn Sie am 31. Dezember 2026 bereits KATA-Steuerzahler sind und Ihre Berechtigung ohne Unterbrechung aufrechterhalten, könnten Sie bis Ende 2028 im bestehenden System bleiben. Sie müssten hierfür keine gesonderte Erklärung abgeben.
Das bedeutet jedoch nicht, dass alles beim Alten bleiben würde.
Ihre monatliche Steuer würde 2027 von 50.000 HUF auf 75.000 HUF steigen, gefolgt von einer weiteren Erhöhung auf 100.000 HUF im Jahr 2028.
Ihre jährliche Umsatzgrenze würde weiterhin bei 18 Millionen HUF liegen, und die aktuellen Beschränkungen für die Rechnungsstellung an Unternehmen würden weiterhin gelten.
Schauen wir uns ein Beispiel an!
Stellen Sie sich vor, Sie sind derzeit ein vollzeitbeschäftigter KATA-Steuerzahler und arbeiten ausschließlich mit Privatkunden.
Wenn Sie 2027 im alten System blieben, würden Sie im Laufe des Jahres 900.000 HUF an pauschalen Steuern zahlen.
Wenn Sie zum neuen KATA wechseln würden, betrüge Ihre jährliche Pauschalsteuer 1.200.000 HUF.
Das ist ein Unterschied von 300.000 HUF pro Jahr.
Das neue System würde jedoch eine höhere Umsatzgrenze und die Möglichkeit bieten, mit Geschäftskunden zusammenzuarbeiten, sofern Sie die entsprechenden Voraussetzungen erfüllen.
Ab dem 1. Januar 2029 würde das alte KATA-System eingestellt. Unternehmer, die darin verblieben sind, würden automatisch in das neue System überführt, sofern sie nicht vorab etwas anderes erklärt haben.
Bei Ihrer Entscheidung sollten Sie mehr als nur die monatliche Steuerhöhe berücksichtigen. Ihr Umsatz, Ihr Kundenstamm und Ihre Sozialversicherungsleistungen sollten ebenfalls eine Rolle spielen.
Ein Steuerberater kann Ihnen helfen zu berechnen, welche Option für Ihre Situation am besten geeignet wäre.
Sie könnten wieder Rechnungen an Unternehmen stellen. Aber was würde das kosten?
Eine der interessantesten vorgeschlagenen Änderungen für Unternehmer ist die Rückkehr zur Rechnungsstellung zwischen Unternehmen (B2B).
Dies wäre jedoch mit zusätzlichen Steuervorschriften verbunden.
Unter dem neuen KATA unterlägen Geschäftsumsätze einer Zusatzsteuer von 15 %, wobei die jährlichen KATA-Pauschalzahlungen auf diesen Betrag angerechnet würden.
Mit anderen Worten: Die Rechnungsstellung an Unternehmen würde nicht zwangsläufig bedeuten, dass Sie zusätzliche Steuern zahlen müssen. Sie müssten nur dann eine Zusatzsteuer entrichten, wenn 15 % Ihres Geschäftsumsatzes den Betrag der abzugsfähigen KATA-Pauschalsteuer übersteigen.
Schauen wir uns an, wie das in der Praxis funktionieren würde!
Stellen Sie sich vor, Sie sind 2027 ein vollzeitbeschäftigter KATA-Steuerzahler und:
- Sie erzielen 9 Millionen HUF Umsatz mit Privatkunden.
- Sie stellen Geschäftskunden 5 Millionen HUF in Rechnung.
- Ihr jährlicher Gesamtumsatz beträgt 14 Millionen HUF.
15 % Ihres Geschäftsumsatzes entsprächen 750.000 HUF.
Da Ihre jährlichen KATA-Pauschalzahlungen insgesamt 1.200.000 HUF betragen würden, decken diese die berechnete Ergänzungssteuer vollständig ab.
In diesem Beispiel müssten Sie keine zusätzliche KATA-Steuer zahlen.
Was wäre jedoch, wenn Sie stattdessen 12 Millionen HUF mit Geschäftskunden erwirtschaftet hätten?
15 % dieses Betrags entsprächen 1,8 Millionen HUF.
Nach Abzug der jährlichen KATA-Pauschalsteuer von 1,2 Millionen HUF müssten Sie weitere 600.000 HUF zahlen.
Diese Berechnungen setzen eine durchgehende KATA-Besteuerung während des gesamten Jahres voraus und dienen lediglich der Veranschaulichung der Funktionsweise der Ergänzungssteuer. Sie müssen weiterhin die separaten Voraussetzungen für die Rechnungsstellung an Geschäftskunden erfüllen.
Minup-Tipp: Erleichtern Sie sich die Rechnungsstellung vor den anstehenden Änderungen
Wenn Sie sowohl mit Privat- als auch mit Geschäftskunden arbeiten, ist es besonders wichtig, Ihre Rechnungen übersichtlich und leicht auffindbar zu halten.
Sich am Jahresende durch monatelange Rechnungen und E-Mails zu wühlen, macht ungefähr so viel Spaß, wie die Weihnachtseinkäufe am 23. Dezember zu erledigen.
Sie können Minup mit Számlázz.hu oder Billingo verbinden, wodurch die Verwaltung von Rechnungen zu Ihren Buchungen einfacher wird, ohne dass Sie ständig zwischen verschiedenen Systemen wechseln müssen.
Das bedeutet weniger Zeitaufwand für die Verwaltung, während Ihre ausgestellten Rechnungen in Ihrer Rechnungssoftware leicht auffindbar bleiben.
Die jährliche Umsatzgrenze könnte auf 22 Millionen HUF steigen
Dem Vorschlag zufolge würde die jährliche Umsatzgrenze für die neue KATA von 18 Millionen HUF auf 22 Millionen HUF angehoben werden.
Das entspricht einem zusätzlichen Jahresumsatz von 4 Millionen HUF oder durchschnittlich etwa 333.000 HUF mehr pro Monat.
Umsätze, die über dieser Grenze liegen, unterliegen weiterhin einer zusätzlichen Steuer von 40 %.
Die höhere Grenze könnte besonders wertvoll für Unternehmer sein, deren Geschäft in den letzten Jahren gewachsen ist oder die planen, 2027 neue Dienstleistungen einzuführen, mehr Kunden zu gewinnen oder ihre Kapazitäten zu erweitern.
Es gibt jedoch einen wichtigen Unterschied, den Sie beachten sollten.
Die Grenze von 22 Millionen HUF würde für das neue KATA-System gelten. Unternehmer, die vorübergehend im alten System bleiben, unterliegen weiterhin einer jährlichen Umsatzgrenze von 18 Millionen HUF.
Es ist zudem wichtig, die KATA-Umsatzgrenze nicht mit der Schwelle für die Mehrwertsteuerbefreiung zu verwechseln, da diese durch separate Vorschriften geregelt sind.
Minup-Tipp: Wenn Ihr Unternehmen wächst, muss Ihr Terminkalender Schritt halten
Eine höhere Umsatzgrenze könnte eine großartige Gelegenheit sein, darüber nachzudenken, wie Sie Ihre geschäftlichen Einnahmen steigern können.
Und das bedeutet nicht zwangsläufig, dass Sie mehr Neukunden finden müssen. Der Aufbau stärkerer Beziehungen zu Ihren bestehenden Kunden kann genauso wertvoll sein.
Wenn Sie Dienstleistungen anbieten, die Kunden regelmäßig buchen, sollten Sie die Einführung von Mehrfachkarten oder Servicepaketen in Betracht ziehen.
Mit der Kartenverwaltungsfunktion von Minup können Ihre Kunden ihre bevorstehenden Termine ganz einfach buchen, während Sie den Überblick über ihre verbleibenden Einheiten behalten.
Ein gut durchdachtes Paket kann Kunden dazu ermutigen, beständiger zurückzukehren, und dazu beitragen, Ihre Einnahmen planbarer zu machen.
Auch Sozialversicherungsleistungen könnten sich ändern
Die vorgeschlagene Reform würde auch die Berechnungsgrundlage für Sozialleistungen für Vollzeit-KATA-Steuerzahler erhöhen.
Doch was genau ist die Berechnungsgrundlage für Sozialleistungen und warum ist sie wichtig?
Es ist der Betrag, den der Staat als Basis für die Berechnung bestimmter Sozialversicherungsleistungen heranzieht, wie etwa Krankengeld, Mutterschaftsgeld (CSED), Kinderbetreuungsgeld (GYED) und zukünftige Rentenansprüche.
Dies stellt weder Ihren tatsächlichen Umsatz noch einen Betrag dar, den Sie automatisch erhalten.
Stattdessen handelt es sich um eine Berechnungsgrundlage, die beeinflussen kann, wie hoch Ihr Anspruch auf diese Leistungen ist.
Im Rahmen des Vorschlags würde die monatliche Berechnungsgrundlage für das neue KATA im Jahr 2027 317.000 HUF betragen und ab 2028 an den Mindestlohn gekoppelt sein.
Für Unternehmer, die vorübergehend im alten System bleiben, würde eine niedrigere Berechnungsgrundlage gelten.
Deshalb lohnt es sich beim Vergleich des alten und des neuen KATA-Systems, über die monatlichen Steuerzahlungen hinauszublicken.
Sie sollten auch berücksichtigen, für welche Sozialversicherungsleistungen Sie sich qualifizieren könnten und welchen Wert diese Leistungen haben könnten.
Wie können Sie sich vorbereiten?
Obwohl die endgültigen Regeln noch ausstehen, gibt es einige Dinge, die Sie jetzt schon tun können, um sich das nächste Geschäftsjahr zu erleichtern.
1. Überprüfen Sie Ihre Einnahmequellen
Wie viel Ihres Einkommens stammt von Privatkunden und wie viel von Unternehmen?
Angesichts der vorgeschlagenen steuerlichen Unterschiede könnte das Verständnis Ihrer Einnahmequellen bei der Finanzplanung für 2027 besonders wichtig werden.
2. Überlegen Sie, ob Sie mit Geschäftskunden zusammenarbeiten möchten
Sollte der Vorschlag angenommen werden, könnte die Wiedereinführung der Rechnungsstellung an Unternehmen neue Möglichkeiten für Ihr Geschäft eröffnen.
Es lohnt sich darüber nachzudenken, ob Sie Ihre bestehenden Dienstleistungen auch Unternehmen anbieten könnten.
Dazu könnten beispielsweise Büromassagen, die Planung von Firmenevents, Mitarbeiterschulungen oder Unternehmensberatung gehören.
3. Vereinfachen Sie Ihre Verwaltung
Wenn Sie Termine noch per Nachricht vereinbaren, Ihren Kalender manuell verwalten und jede Rechnung einzeln erstellen, ist es vielleicht an der Zeit zu prüfen, welche Aufgaben Sie automatisieren können.
Mit der Online-Buchungsseite von Minup können Ihre Kunden Termine selbst buchen.
Buchungsbestätigungen und Erinnerungen können automatisch versendet werden, während integrierte Zahlungs- und Rechnungslösungen Ihnen noch mehr administrative Arbeit abnehmen.
4. Besprechen Sie Ihre Optionen mit Ihrem Steuerberater
Dem Vorschlag zufolge würde die Registrierung für die neue KATA am 1. Dezember 2026 beginnen, wobei das neue System am 1. Januar 2027 in Kraft tritt.
Bevor Sie jedoch Entscheidungen treffen, lohnt es sich, die verfügbaren Steuermodelle auf Basis Ihrer Einnahmen, Ausgaben und Geschäftspläne zu vergleichen.
Sie müssen außerdem die endgültigen Fristen und Anspruchsvoraussetzungen prüfen, sobald die Gesetzgebung bestätigt ist.
Im Jahr 2027 könnte sich vieles ändern. Aber Sie können schon heute damit beginnen, Ihr Unternehmen zu verbessern.
Die vorgeschlagene KATA-Reform könnte vielen Selbstständigen in Ungarn neue Möglichkeiten eröffnen.
Da sich die Details jedoch noch ändern können, ist es wichtig, die endgültigen Regelungen abzuwarten, bevor Sie sich für einen Wechsel des Steuersystems entscheiden.
In der Zwischenzeit können Sie bereits viel tun, um Ihren Geschäftsalltag zu erleichtern.
Wenn Sie das endlose Hin und Her bei der Terminvereinbarung, das manuelle Aktualisieren von Kalendern und der hohe Zeitaufwand für die Buchungsverwaltung leid sind, kann Minup Ihnen helfen, Ihre Geschäftsprozesse zu vereinfachen.
Ihre Kunden können Termine online buchen und bezahlen, während die passenden Integrationen Ihre Rechnungsstellung automatisieren.
So bleibt Ihnen mehr Zeit, sich auf Ihr Geschäft und die Menschen zu konzentrieren, die am wichtigsten sind: Ihre Kunden.
Auf die neue KATA müssen Sie vielleicht noch warten. Auf weniger Verwaltungsaufwand nicht.
Testen Sie Minup 14 Tage lang kostenlos!
Quellen
- Ungarische Regierung – Gesetzesentwurf zur Pauschalsteuer für Kleinsteuerzahler
- KATA 2027 – Detaillierter Überblick über den Gesetzesentwurf
- Minup – Online-Zahlungen und automatisierte Rechnungsstellung
Hat Ihnen der Artikel gefallen? Möchten Sie mehr lesen?
Melden Sie sich an, um eine E-Mail zu erhalten, wenn wir einen ähnlichen Artikel veröffentlichen!